Résumé rapide par IA
Comprendre comment les taux d'intérêt des prêts auto sont calculés au Canada permet aux acheteurs de véhicules de négocier des TAP plus bas, de choisir entre un financement fixe et variable, et d'éviter les pièges des intérêts payés d'avance.
Article à la une
Comment fonctionnent les taux d'intérêt des prêts auto au Canada
Comprendre comment les taux d'intérêt des prêts auto sont calculés au Canada permet aux acheteurs de véhicules de négocier des TAP plus bas, de choisir entre un financement fixe et variable, et d'éviter les pièges des intérêts payés d'avance. Au Canada, les prêts automobiles fonctionnent selon un modèle d'amortissement à intérêt simple, ce qui signifie que les intérêts s'accumulent quotidiennement en fonction du solde de votre capital restant, plutôt que de se capitaliser de manière exponentielle.
Table des matières
Navigation rapide
1. Taux d'intérêt nominal vs taux annuel en pourcentage (TAP)
Lorsque vous magasinez un financement automobile, vous serez confronté à deux termes de taux liés mais distincts :
- Taux d'intérêt nominal : Le pourcentage de base facturé sur le montant du capital emprunté sur une période d'un an.
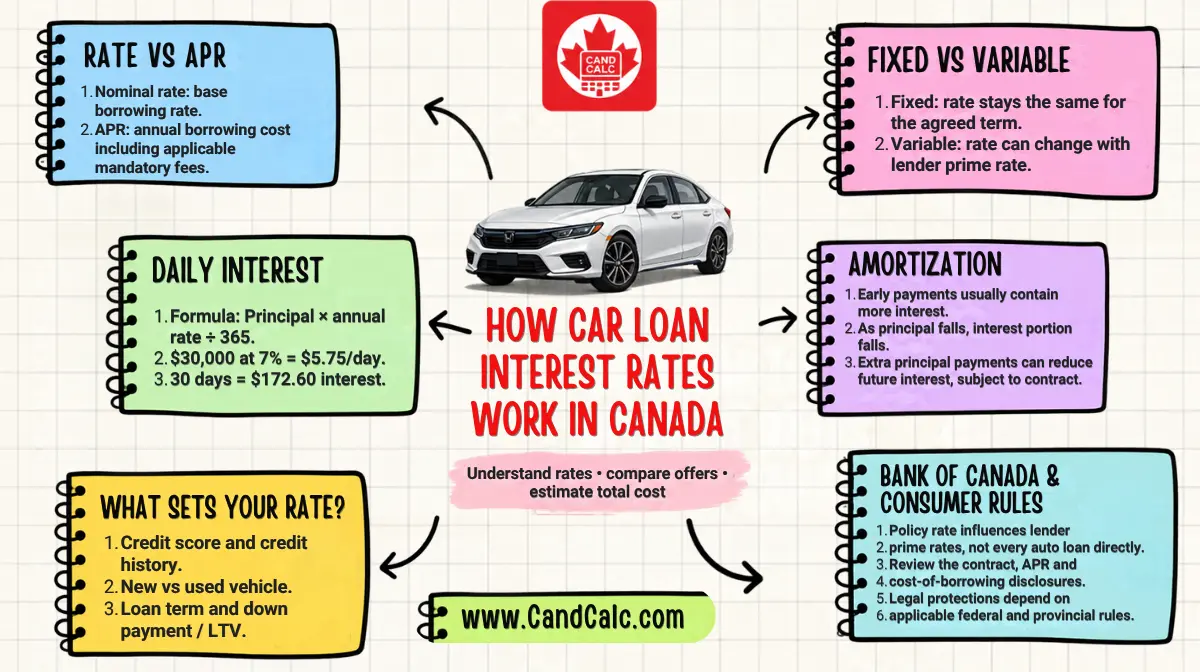
- Taux annuel en pourcentage (TAP) : Le coût annuel réel de l'emprunt, qui intègre le taux d'intérêt nominal plus les frais de financement obligatoires, les frais de dossier et les frais d'ouverture de dossier du prêteur, exprimé sous forme de pourcentage annuel.
En vertu des réglementations fédérales et provinciales canadiennes sur la divulgation du coût d'emprunt, les prêteurs doivent afficher clairement le TAP sur votre contrat de financement automobile afin que vous puissiez comparer le coût total réel de l'emprunt entre les différentes offres concurrentes.
2. Comment l'intérêt quotidien simple est calculé sur les prêts auto canadiens
Les prêts auto canadiens utilisent la formule de l'intérêt quotidien simple :
Par exemple, si vous avez un solde de capital de 30 000 $ à un TAP illustratif de 7,00 % :
- Intérêt quotidien = (30 000 $ × 0,07) ÷ 365 = 5,75 $ par jour.
- Sur un mois de 30 jours, vos intérêts courus sont d'environ 172,60 $.
- Si votre paiement mensuel est de 594,00 $, 172,60 $ vont aux intérêts et les 421,40 $ restants réduisent votre capital à 29 578,60 $.
Puisque l'intérêt est calculé sur le solde restant, chaque dollar supplémentaire que vous payez réduit directement votre capital, ce qui diminue les frais d'intérêt quotidiens subséquents. Modélisez cette dynamique à l'aide de notre calculateur de taux d'intérêt de prêt auto.
3. Taux de prêt auto fixe vs variable
| Structure du prêt | Fonctionnement | Pour & Contre |
|---|---|---|
| Prêt à taux fixe | Le taux d'intérêt et les versements périodiques restent identiques tout au long de la durée du prêt. | Prévisibilité budgétaire à 100 %; ne profite pas d'une baisse des taux du marché. |
| Prêt à taux variable | Le taux d'intérêt fluctue en fonction du taux préférentiel du prêteur (lié au taux directeur de la Banque du Canada). | Taux initiaux plus bas; les versements mensuels ou la durée d'amortissement fluctuent si le taux préférentiel augmente. |
4. Facteurs qui déterminent le taux d'intérêt de votre prêt auto
Les prêteurs évaluent plusieurs critères de souscription lorsqu'ils établissent votre taux d'intérêt :
- Cote de crédit : Les cotes de crédit de premier ordre (660+) sont admissibles aux taux de référence les plus bas; consultez notre guide sur les exigences en matière de cote de crédit.
- Âge du véhicule (neuf vs d'occasion) : Les véhicules neufs sont admissibles à des taux plus bas (souvent de 0 % à 5,99 %) en raison des subventions des constructeurs, tandis que les véhicules d'occasion affichent des taux plus élevés (de 7,99 % à 12,99 %). Voir notre comparaison sur les prêts pour voitures d'occasion vs neuves.
- Durée du prêt : Les durées plus courtes (36 à 48 mois) offrent généralement des taux d'intérêt plus bas que les durées prolongées de 84 mois.
- Ratio prêt-valeur (RPV) : Les emprunteurs qui versent un acompte de 10 % à 20 % représentent un risque de défaut plus faible, ce qui leur permet d'obtenir des réductions de taux.
5. Amortissement avec intérêts payés d'avance : pourquoi les premiers versements sont principalement composés d'intérêts
Au cours de la première année d'un prêt auto de 60 ou 72 mois, le solde de votre capital est à son plus haut niveau, ce qui signifie que l'accumulation quotidienne d'intérêts est à son maximum. À mesure que vous remboursez le capital au fil du temps, la part d'intérêt de chaque versement diminue tandis que le remboursement du capital augmente. Pour obtenir une ventilation complète du coût total de l'emprunt au fil du temps, lisez combien d'intérêts au total vous payez sur un prêt auto et consultez notre calculateur de taxes sur les prêts auto en Ontario.
Avis d'exemple illustratif : Les taux, calculs et formules présentés ici sont des exemples illustratifs basés sur des amortissements standard à intérêt simple canadiens. Les coûts d'emprunt réels dépendent des contrats des prêteurs.
Le rôle du taux directeur de la Banque du Canada dans les prêts auto
Les taux d'intérêt des prêts auto au Canada sont fortement influencés par le taux cible du financement à un jour de la Banque du Canada. Lorsque la banque centrale ajuste son taux directeur pour gérer l'inflation et les conditions macroéconomiques, les prêteurs commerciaux mettent immédiatement à jour leurs taux de prêt préférentiels. Les prêts auto à taux fixe sont indexés sur les rendements des obligations de 3 et 5 ans du gouvernement du Canada, tandis que les prêts auto à taux variable fluctuent directement en fonction du taux préférentiel du prêteur.
En période de volatilité économique, l'écart entre les taux de prêt auto de premier ordre (généralement le taux préférentiel + 1,5 % à 3,0 %) et les taux de second ordre (taux préférentiel + 8,0 % à 18,0 %) s'élargit considérablement. Comprendre cet écart permet aux consommateurs canadiens de déterminer si l'offre de financement d'un concessionnaire reflète la réalité concurrentielle du marché ou une marge excessive du concessionnaire.
Lois provinciales sur la protection du consommateur et l'usure au Canada
En vertu de l'article 347 du Code criminel du Canada, il est illégal pour tout prêteur de facturer un taux d'intérêt annuel effectif supérieur à 60 % (des modifications législatives fédérales abaissant ce seuil à un plafond de 35 % pour le TAP). Les organismes de réglementation provinciaux tels que l'OMVIC en Ontario et l'AMVIC en Alberta surveillent activement les prêteurs automobiles de second ordre afin de garantir la divulgation transparente des frais d'administration, des frais de suivi GPS et des coûts d'enregistrement obligatoires des privilèges (frais de la LRPVM).
Calculateurs interactifs d'intérêts et de durées
Calculez les coûts d'intérêt exacts du TAP et comparez les calendriers d'amortissement pour les durées canadiennes standard :
Questions fréquentes
Questions courantes et réponses détaillées.
Au Canada, un bon taux d'intérêt pour un véhicule neuf se situe généralement entre 0 % et 5,99 % de TAP (avec les incitatifs promotionnels des constructeurs), tandis que les taux préférentiels concurrentiels pour les véhicules d'occasion se situent entre 6,99 % et 8,99 % de TAP.
La plupart des prêts auto canadiens utilisent l'intérêt simple calculé quotidiennement sur le solde de votre capital restant, plutôt que de capitaliser les intérêts sur les intérêts.
Oui. Si votre cote de crédit s'améliore ou si les taux d'intérêt généraux de la Banque du Canada diminuent, vous pouvez refinancer votre prêt auto existant auprès d'une autre institution financière pour obtenir un TAP inférieur. Découvrez comment faire dans notre guide sur comment refinancer un prêt auto.
Les promotions de financement à 0 % offertes par les constructeurs automobiles sont légitimes, mais choisir un financement à 0 % nécessite souvent de renoncer à d'importants rabais à l'achat au comptant (de 2 000 $ à plus de 5 000 $). Comparez les coûts nets totaux avant de prendre une décision.